안녕하세요. 100억 부자가 될 경제킹 루아빠입니다.
오늘은 내재가치에 비해 주가가 낮은 기업을 찾다가 저의 레이더에 걸린 기업을 소개해드리려 합니다. 물론 ㅠㅠ 작년 한해 일시적인 투자 이익에 의해 순이익이 급증한 사례로 확인이 되었지만, 그래도 굉장히 기술력이 강한 중소기업이라 한번 공부해봤습니다.
한라ims 사업개요
한라ims는 선박 관련 부품을 제조하는 기업으로, 특히 계측기를 전문적으로 생산하고, 다양한 특허를 보유하고 있습니다.
계측이란?
계측은 밀폐된 공간에 저장된 액상 제품의 상태를 원격으로 측정하여 자동으로 제어하고, 경보하는 시스템을 의미합니다. 이는 선박의 안전 운항 확보 및 공장 자동화에 필수적인 분야입니다.
한라ims는 조선 기자재 및 산업 플랜트와 선박 서비스 수리 및 시설 임대업을 영위하고 있습니다.

대부분의 매출은 조선과 관련하여 발생하고 있는데요. 한라ims를 이해하려면 주요 기술 3가지(LEVEL, VRCS, BWTS)를 알아두는 것이 중요합니다.
LEVEL 계측 시스템
한라ims는 선박용 Level 계측 시스템 분야에서 국내 1위 업체 입니다. (시장점유율 약 20%)
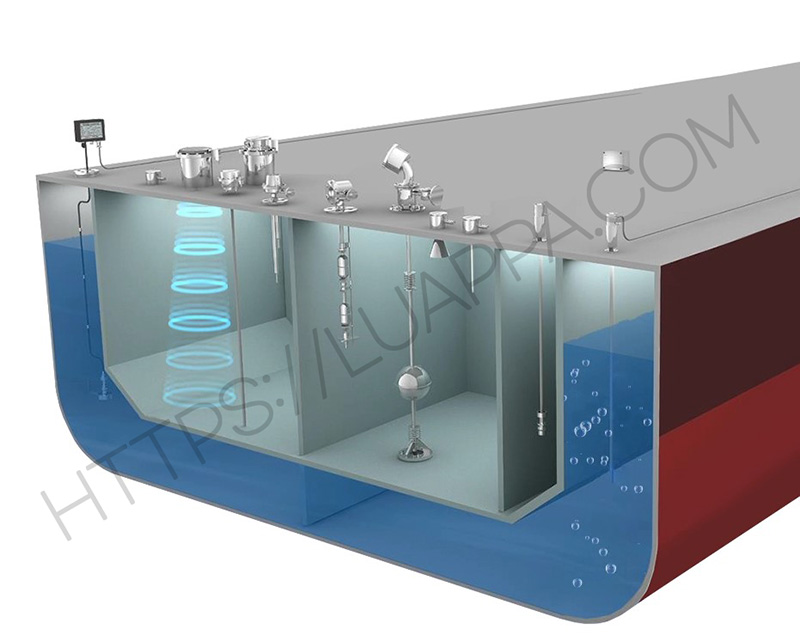
이 Level 계측 시스템은 크게 3가지로 나뉩니다.
# 원격 자동 측정 시스템(Remote Level Measuring System)
: 선박용의 수위, 압력, 온도, 가스 등을 자동 측정하는 장치로 주로 유류나 가스를 운반한 LNG선, 유조선에 장착.

# 원격 자동 경보 장치(Remote Level Alarm System)
: 선박용의 수위, 압력, 온도, 가스 등의 상태에 대한 경보 장치로 모든 선박에 적용.

# 일반경보 및 측정 장치
: 일반적인 수위측정 및 경보 장치

원격 밸브제어 장치(VRCS : Valve Remote Control System)
선박 내 탱크에 수많은 밸브가 존재합니다. VRCS는 이러한 밸브를 원격으로 제어하는 장치입니다. 선박 내 탱크의 밸브를 원격으로 열고 닫으며, 제어된 탱크의 기름이나 물의 수위를 계산하여 모니터링합니다. 일반적으로 LEVEL 계측기와 세트로 납품 됩니다. 그리고 마진이 높은 장치 중 하나 입니다.

선박평형수처리 시스템(BWTS : Ballast Water Treatment System)
선박평형수는 배가 화물을 싣지 않았을 때 평형을 유지하기 위해 선박에 채워 넣는 물을 의미합니다. 흔히 배에서 물을 쏟아내는 광경을 많이 보셨을텐데요. 평형수는 종착지에 도착하면 현지 바다에 쏟아버립니다.
그런데 이게 큰 문제를 발생할 수 있습니다.
왜냐하면 출발지에 있는 플랑크톤이나 생물이 타 지역에 배출되어 생태계를 교란시킬 수 있기 때문입니다.
쉽게 예를 들어, 일본의 후쿠시마 앞 바다물을 주입한 배가 도착해서 그 바다물을 쏟아낸다면?
많은 문제가 발생할 수도 있겠죠?
물론, 극단적인 예를 들었지만, 국제해사기구(IMO)의 선박평형수 관리협약에 따라, 2024년 9월까지 평형수에 담긴 유해수중생물을 제거하는 장치(BWTS)를 의무적으로 갖추도록 하였습니다.
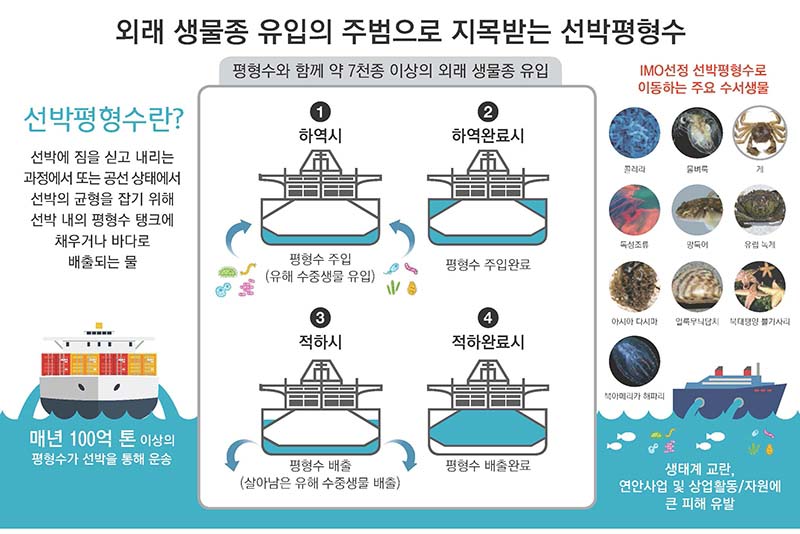
선박평형수 내 유해생물을 제거하는 장치가 바로 BWTS입니다.
한라ims는 자체개발한 BWTS 제품 ‘EcoGuardian NF’을 통해 IMO의 기준인 NEW G8 인증을 국내 최초로 획득했습니다. 그리고 2023년 10월 26일 미국해안경비대로부터 형식 승인(국가가 인정한 시험기관의 승인)을 취득하였습니다.
선박수리업
한라ims는 2020년 12월 광양사업장을 경매를 통해 512억에 인수했습니다. 그리고 약 64만m2 중 47만 7685m2 를 포스코(홀딩스&퓨처엠 등)에 1,230억원에 양도하였습니다. 놀랍게도 2년 만에 880억 원 부동산 투자 이익을 거두었는데요.
남은 25%의 부지는 선박수리업을 영위할 예정이라고 합니다. 24년 5월 중국에서 플로팅 도크(해상에서 선박을 건조할 수 있는 U자형 단면의 대형 바지선)를 중고로 매입하여 본격적으로 선박수리업을 준비 중에 있습니다.

선박 수리 매출은 25년부터 연 150억 이상 기대하며, 영업이익률은 20%로 추정되어 한라ims 영업이익 개선(전체 6~8% 영업이익률)에 큰 도움이 될 것으로 보입니다.
한라ims 24년 1분기 매출&영업이익

24년 1분기 매출의 대부분은 Level(47.9%), VRC(41.3%), BWTS(7.5%)입니다. 약 90% 가까이 Level 계측과 VRC 밸브원격자동 개폐시스템이 차지하고 있습니다.
특히, VRC의 매출은 2018년 이전 100억 원 미만이었지만, 2019년 138억 원, 2022년 244억 원, 23년 228억으로 증가 추세에 있습니다.
VRC는 23년 매출의 28.9%에서 24년 1분기 41.3%로 비중이 높아졌는데, 특히 VRC가 고마진 제품이기 때문에 이번 분기 영업이익에 도움이 되었습니다.
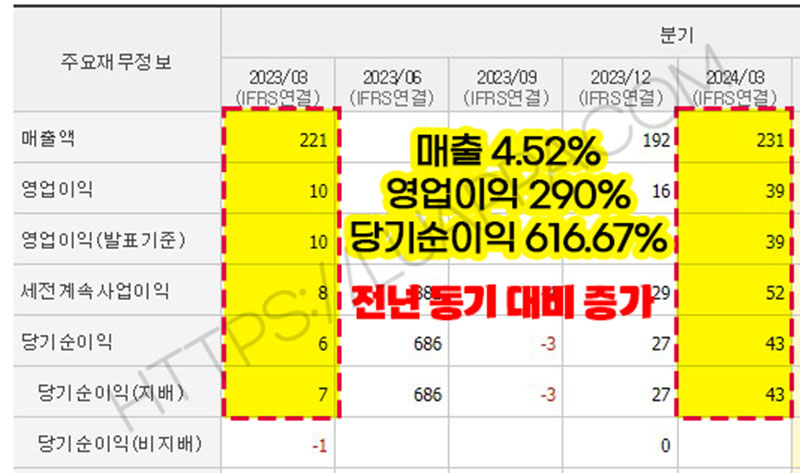
전년 동기 대비 매출은 크게 차이 나지 않지만, 영업이익은 무려 290%가 상승했습니다. 이유는 앞서 설명한 것처럼 고마진 제품인 VRC 매출의 증가와 대손충당금 10억 환입으로 인한 판관비 감소 때문입니다.
한라ims 가치 측정
수익성(★☆☆☆☆)
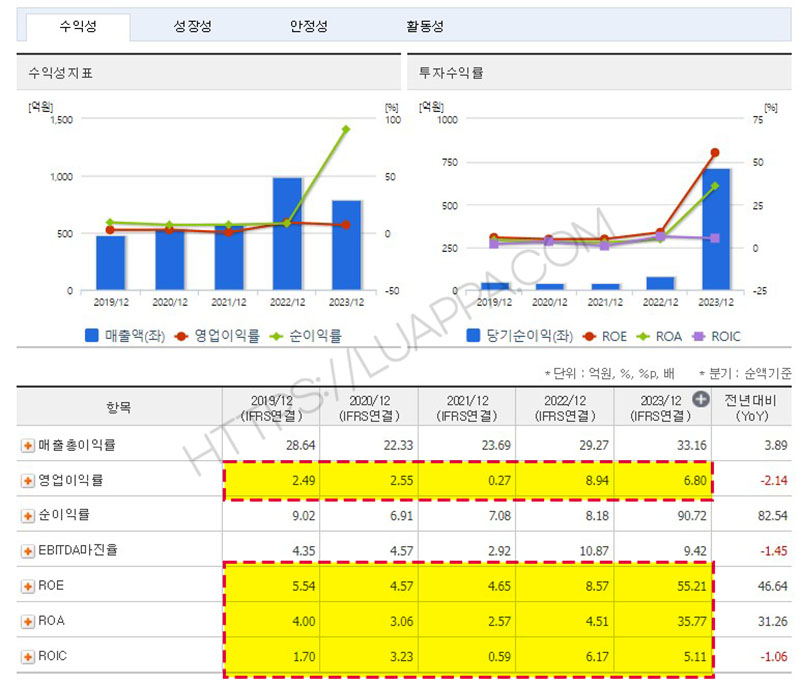
제조업의 특성 상 영업이익률이 높지 않습니다. 2019년과 20년은 2%, 21년은 0.27%까지 떨어졌는데요. 영업이익이 너무 낮습니다. 매출총이익률 22~33%는 동종 선박 부품 업계 대비 낮은편이 아닙니다. 하지만 영업이익률이 현저히 떨어지는 이유는 판관비 지출이 많다는 것을 의미하는데요. 이익을 향상 시키기 위해 판관비 지출을 줄일 필요가 있을 것으로 보입니다.
그리고 제가 수익성 측면에서 가장 중요하게 보는 지표 중 하나인 ROE(자기자본이익률)가 낮습니다. 23년의 55.21%는 광양사업장 양도에 따른 일시적 증가로 보이고, 평균적으로 6~7% ROE를 보여주고 있습니다.
낮은 ROE는 투자한 자본대비 사업에 대한 효과가 그리 크지 않다는 걸 의미합니다.
기술력을 가진 중소기업치고 생각보다 낮은 영업이익률과 ROE.
수익성 측면에서 그리 좋은 점수를 받기는 어려울 것 같습니다.
성장성(★★★☆☆)
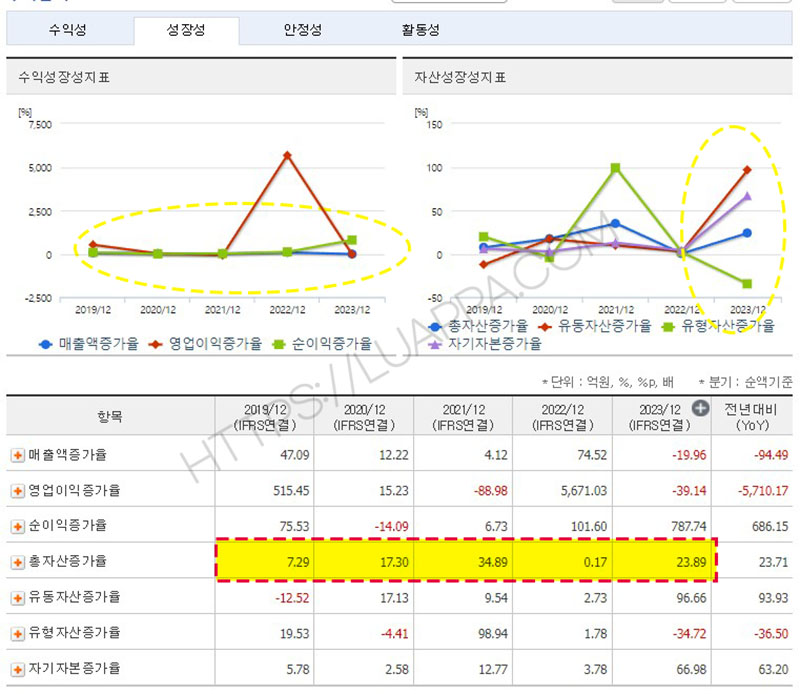
성장성 지표를 살펴보면 지난 5년간 23년 제외 매출은 꾸준히 잘 증가하고 있습니다. 24년에는 22년과 비슷한 매출액을 달성할 것으로 보입니다.(24년 매출 전망치 960억/상상인증권)
매출액 : 19년 483억, 20년 542억, 21년 565억, 22년 986억, 23년 789억
매출총이익 : 19년 138억, 20년 121억, 21년 133억, 22년 288억, 23년 261억
매출액 대비 영업이익은 약간 불안정한 모습을 보여주고 있습니다. 영업이익률이 낮아 단기 이슈에 따라 크게 변동이 있는 모습을 보여주고 있는데요.
수익성은 전체적으로 약간 2% 부족한 듯한 느낌입니다.
안정성(★★★★☆)
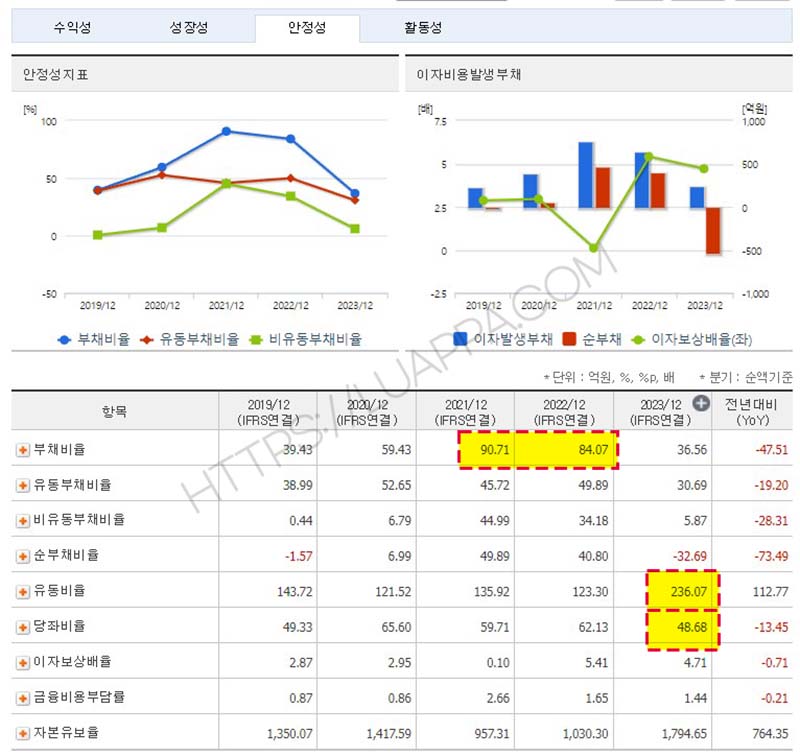
부채비율은 50% 이하로 유지되고 있어 안정적인 재무 구조를 보여주고 있습니다. 거기에 유동비율(1년내 현금화할 자산 대비 1년내 갚아야 할 부채 비율)이 200%를 넘어 역시 안정적인 모습을 보여주고 있습니다.
그런데 당좌비율(유동자산에서 재고자산을 뺀 당좌자산 대비 1년내 갚아야 할 부채비율)은 48%로 유동비율 236%에 비해 많이 낮습니다. 유동비율이 200%가 넘으면 당좌비율도 100% 넘는 것이 보통입니다.
유동자산은 [당좌자산+재고자산]이기 때문에 재고자산이 많으면 당좌비율이 낮아질 수 있는데요. 그렇다면 혹시 재고자산이 많아서 당좌비율이 떨어진 것일까요?
24년 1분기 재무제표를 살펴보니 재고자산은 228억으로 유동자산 1,181억 대비 19%밖에 되질 않습니다.다른 항목을 살펴보니 당기 손익으로 인식된 금융자산(수익증권)이 537억이 잡혀 있네요.(수익증권=채권,주식 등)
현금성 비용(당좌비율)은 48%지만, 제가 개인적으로수익증권을 포함해서 안정성을 평가해봤을 때 [유동부채 500억 3700만원/(유동자산 1,181억-재고자산&기타유동자산 428억= 753억)] 부채 대비 150% 넘습니다.
한라ims는 재무적으로 굉장히 안정적인 기업으로 확인할 수 있습니다.
가치지표(현금흐름… 글쎄…)

EPS(주당 순이익)는 지속적으로 상승하는 모습을 보이고 있습니다.
24년 1분기 EPS는 250원, 24년 연말 EPS는 520원을 예상하고 있습니다. (24년 영업이익 89억원 / 출처 : 상상인 증권 리포트)
EPS와 같이 DPS(주당 배당금)도 꾸준히 증가하고 있는 모습을 보여주고 있습니다.
[DPS 증가 = 주주환원 적극적]
그동안 보여준 현금배당성향은 20~42%였습니다. 24년에는 얼마의 배당성향을 보여줄지 관심 있게 지켜봐야 할 포인트입니다. 작년 DPS 300원을 유지하려면 현금배당성향이 57%까지 올라야 합니다.(24년 EPS 520원 예상)
문제는 CPS(주당 현금흐름)입니다. 흑자가 나는 상황에서도 현금이 없어 도산하는 흑자도산의 위협 때문에 현금흐름의 중요성이 강조되고 있는데요.
물론 흑자도산까지 걱정해야 할 상황은 개인적으로 아닌 것 같습니다.
하지만, 지난 5년 동안 한라ims의 현금흐름은 마이너스를 보여주며 불안정한 모습을 나타내고 있는데요.(19년, 21년 마이너스) 당좌비율도 좋지 않은 상황에서 현금흐름마저 불안정하니 약간 걱정이 됩니다.
개인적으로 한라ims는 확실한 영업현금흐름을 만들어내는 것이 숙제일 것으로 보입니다.
한라ims 투자포인트
해자 : 높은 기술력 보유(긍정)
작은 연못에서 큰 물고기가 되는 것이 큰 연못에서 작은 물고기가 되는 것보다 낫다.
물고기의 절대적인 크기가 아니라 물고기와 연못 크기의 비율에 초점을 맞춰라.
펫 도시의 ‘경제적 해자’ 중에서
한라ims는 작은 연못의 큰 물고기라 생각합니다. 계측과 자동 개폐, 평형수 처리 등 높은 기술력을 가진 선박 장비 기업입니다.
‘소부장 강소기업 100’ ‘World Class 300 기업’ ‘세계일류상품인증’ ‘글로벌IP스타기업지정’ 등 선박 관련 우수한 기술력을 보유하고 있습니다. 이는 한라ims가 넓지는 않아도 기술력에 대한 작은 해자를 보유하고 있다는 사실로 확인됩니다.

안전마진 : 광양사업장(긍정)
안전마진 측면에서 주목해야 할 점은 앞서 자주 언급한 ‘광양사업장’의 가치입니다.
광양사업장 부지의 2/3은 포스코(홀딩스, 퓨처엠 등)에 1230억 원 부분 양도하였습니다. 현재 남은 사업장은 1/3의 불과하지만, 가치는 포스코에 양도한 금액 1230억 원 이상으로 평가 받고 있습니다.
그 이유는 500m 길이의 안벽을 가지고 있는 국내 최대 규모의 수리 조선소로서, 국내 몇 없는 대형 선박이 입항 할 수 있는 수심을 갖추고 있는 천혜의 요소라는 점입니다.
거기에 올해 5월 중국에서 중고 플로팅도크를 수입해 본격적으로 수리업을 영위할 예정인데요.
24년 7월 16일 종가기준 한라ims 시가총액이 1,246억 원으로 광양사업장 부지 가치(=1230억 원이상)만 해도 충분히 안전마진은 확보되었습니다.
장기 현금 창출력 부재(현재는 부정)
한라ims의 영업활동에 의한 현금흐름은 들쭉날쭉하며, 그다지 좋지 않은 모습을 보여주고 있습니다. 이는 가격결정권이 없고, 조선업황에 따라 이익이 변동하는 특성 때문입니다.
현재까지는 이러한 요소들이 긍정적으로 보이지 않습니다.
이익을 늘리기 위한 방법으로는 1) 매출을 올리거나, 2) 이익률을 올리면 됩니다.
현재 기존 주력 사업(LEVEL, VRCS, BWTS)은 성장폭에 한계가 있어 매출 또는 이익률을 눈에 띄게 개선하기는 쉽지 않아 보입니다. 따라서 신사업 확장을 통해 매출을 올려 이익을 확대하는 방향이 우선 시 되어야 하는데요.
한라ims에서는 선박 부품 업체의 한계를 넘어서기 위한 방안으로 다음 내용을 주목할 필요가 있습니다.

- 선박수리
최근 광양사업장에 중고 플로팅도크를 구입하여 본격적인 선박수리업을 준비.
국내 대형 선박 수리 업체 부족으로 국내에서 만드는 배조차 98% 이상 중국과 싱가포르에서 수리.
25년 연 150억 원 이상 선박 수리 매출을 예상(매출 영업이익률 20% 기대) - 친환경 사업 : AMP와 FGSS, N2 Generator을 통한 미래 수익 창출
AMP(육상전원공급장치) → 선박이 항구로 다가가면 육상에서 전기를 끌어와서 전력을 유지해줘 공회전에 따른 대기질 오염을 막아줌
FGSS(LNG가스 감시장비), N2 Generator(질소포집장비) → 친환경 규제를 통한 LNG선 발주 증가로 호재 작용
최종 의견
제가 단도투자(잃지 않는 투자)를 위한 보수적으로 내재가치(조건: 매년 현금흐름 5% 상승, 10년 후 현금흐름 10배 금액 매각, 유동자산-부채=기초자산, 현금할인율 10%)를 계산해봤는데 현재 시가총액(1200억)과 거의 비슷합니다.
광양사업장 등 유형자산은 제외하고, 현금흐름으로만 보수적으로 측정했기에 현재 시가총액과 비슷한 금액이 나온 것 같습니다.
신규 사업 확장 등으로 현금흐름이 안정적으로 개선된다면, 기술력의 해자와 광양사업장이라는 안전마진이 존재한 한라ims는 향후 투자 선택지가 될 수도 있을 것으로 보입니다.
계속해서 지켜보며 스토리가 계속 유지되는지 업데이트 하겠습니다.
그럼 지금까지 한라ims에 대해 알아보았습니다. 끝까지 읽어주셔서 감사합니다.
여러분의 성공적인 투자를 응원합니다.
해당 내용은 주식 종목에 대한 추천이 아니며, 투자 공부를 위해 개인적인 생각을 기록한 내용입니다. 투자는 개인의 깊은 고민과 통찰에 의해 진행되어야 합니다.